【2026年版】iDeCo(イデコ)は本当におすすめ?銀行員の私が活用する理由をわかりやすく解説
「iDeCoって結局なに?」
「名前は聞いたことあるけど、何がお得なの?」
そんな方も多いのではないでしょうか。
iDeCo(個人型確定拠出年金)は、老後資金を準備しながら節税もできる国の制度です。
毎月積み立てて運用し、60歳以降に受け取る仕組みになっています。
この記事では年収500万円の方向けの節税シュミレーションも記載しています。
まずは全体像を見てみましょう。
iDeCoの仕組み
毎月積立
(5,000円~)
      │
      ▼
自分で投資商品を選ぶ
(投資信託など)
      │
      ▼
運用益は非課税
      │
      ▼
60歳以降に受け取る
さらに税制面では…
掛金
 │
 ├── 掛けた金額が所得控除
 │
 ├── 運用益は非課税
 │
 └── 受け取る時も控除がある
つまり、
「積み立てる時」「運用中」「受け取る時」の3回も税制優遇が受けられる制度です。
iDeCoをおすすめする3つの理由
① 毎年節税できる
iDeCo最大の魅力は、掛けた金額が全額所得控除になることです。
そのため、所得税・住民税が毎年安くなります。
会社員や公務員など、毎月給与をもらっている人ほど恩恵を受けやすい制度です。
② 運用益が非課税
通常、投資で利益が出ると約20%の税金がかかります。
しかしiDeCoなら、運用で得た利益には税金がかかりません。
長期間運用するほど、このメリットは大きくなります。
③ 老後資金を強制的に作れる
iDeCoは原則60歳まで引き出せません。
一見デメリットに感じますが、
「途中で使ってしまわない」
という点では、老後資金づくりには大きなメリットになります。
割れない貯金箱を持つことで将来への資産形成に繋がります。
年収500万円の人が毎月1万円積み立てたら?
実際にどれくらいお得になるのか、シミュレーションしてみます。
【条件】
-
年収:約500万円(会社員)
-
毎月の積立:10,000円
-
年間積立額:120,000円
-
所得税・住民税の合計税率:約20%
| 項目 | 金額 |
|---|---|
| 年間積立額 | 120,000円 |
| 年間の節税額(目安) | 約24,000円 |
| 20年間の節税額 | 約480,000円 |
※実際の節税額は所得や扶養状況などによって異なります。
イメージすると…
毎月10,000円積立
      │
      ▼
年間120,000円積立
      │
      ▼
約24,000円節税
      │
      ▼
実質約96,000円の負担で
120,000円を積み立てているイメージ
つまり、
12万円積み立てても、税金が約2万4,000円戻ってくるため、実質負担は約9万6,000円になります。
さらに、この120,000円を運用して増えた利益にも税金はかかりません。
2万4,000円って少ない!って思う方もいるかもしれません。
確実に利回り約20%出せるって考えたら凄くないですか??
そんな運用商品ありますか?いや、ないだろう。
長く続けるほど、節税効果と資産運用の恩恵を受けられるのがiDeCoの魅力です。
iDeCoのデメリット
もちろん、メリットだけではありません。
-
原則60歳まで引き出せない
-
毎月口座管理手数料がかかる
-
元本保証ではない
そのため、生活防衛資金を確保したうえで始めることが大切です。
私もiDeCoを活用しています
私自身もiDeCoを利用しています。
掛け金自体は多くないですが、約10年ほど掛けてます。
結果がコチラ↓↓
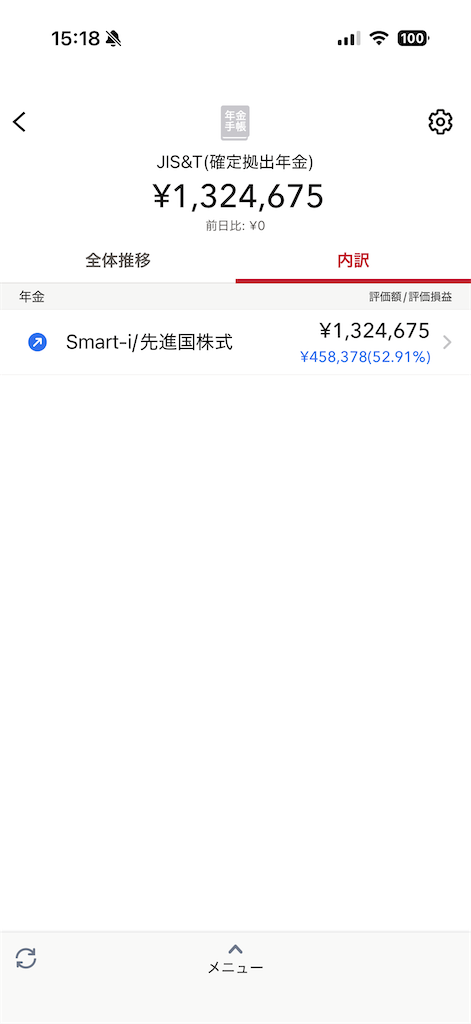
50%以上利益が出ていますね。
もちろんこれも非課税です。
長期・分散・積立の重要性を感じますね。
節税しながら資産運用ができる制度なので、長期的に資産を増やしたい方には非常に魅力的だと思います。
まとめ
iDeCoは、
✅ 掛金が所得控除になる
✅ 運用益が非課税になる
✅ 老後資金を計画的に準備できる
という3つの大きなメリットがあります。
特に会社員や公務員の方は節税効果を実感しやすく、資産形成を始めるならNISAと並んでぜひ活用したい制度です。
将来の自分への投資として、少額からでも一歩踏み出してみてはいかがでしょうか。


